


読了時間 約4分
50代はこれまでの暮らしを振り返り、今後の生き方を考える時期にあたります。老後の設計もその一つですが、「老後資金はいくら必要か」「どのように貯蓄すればよいか」と考えるときは、まず60代以降のお金の「IN」と「OUT」を確認してみましょう。(文/岡田有里・ファイナンシャルプランナー)
計画を立てて人生を楽しむ
老後のIN・OUTを整理
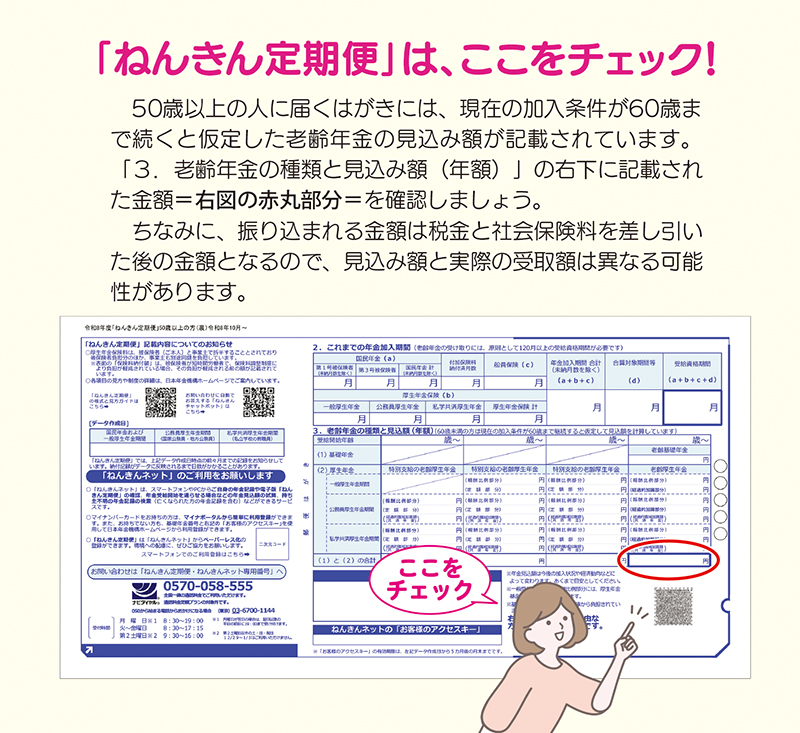
「IN」は、老後の収入です。公的年金を中心に、退職金、60歳以降の収入、預貯金などを整理します。将来の年金受け取りに関しては「ねんきん定期便」を確認しましょう。50歳以上の方に届く「ねんきん定期便」には、現在の加入条件が60歳まで続くと仮定した老齢年金の見込み額が記載されていますので、将来の年金収入を把握する手がかりになります=図参照。
一方、「OUT」は老後の支出です。食費や光熱費などの日常的な支出に加え、住居の維持費、医療・介護費、車の買い替えなど、まとまった支出も見込んでおきます。退職後の暮らし方を想定し、毎月の支出と臨時の支出を分けて書き出すと、必要な生活費を把握しやすくなります。
次に「IN」と「OUT」を比較します。収入と支出を並べることで、年金でどこまで生活費をまかなえるのか、毎月どの程度の不足が生じそうかが見えてきます。必要な老後資金は、住まいや働き方、家族構成によっても異なるため、まずは自分の家計に即した見通しを立てることが大切です。
「お楽しみファンド」を作る
そして、もう一つ忘れたくないのが「楽しむためのお金」です。老後の資金準備とは、老後の生活費だけを貯めることではありません。旅行や趣味、学び直しなど、自分らしい暮らしを続けるための支出も、生活設計に含めておきたいものです。そこで、筆者が提案したいのは、「お楽しみファンド」という発想です。
例えば、61歳から70歳まで毎年1度、日本各地の紅葉を巡る旅に出かけるとします。沖縄から県外への旅行予算を1回15万円と仮定すると、10年間で総額150万円。その費用を50歳からの10年間で準備するなら、運用益を考えずに月額1万2500円の積み立てが目安です。
自分を幸せにするお金
「お楽しみファンド」とは、やりたい事を生活費の残りで楽しむのではなく、自分を幸せにするために、あらかじめ確保しておくお金です。節約の対象にせず、ほかの支出にも流用しない。自分が自分のために使うと決めたお金です。旅行に限らず、趣味を続ける、学び直しに挑戦するなど、やりたいことを具体的にリストアップし、それぞれに必要な金額と準備期間を考えます。「いつかやりたい」「余裕があればしたい」と思うだけでなく、楽しみたい未来から逆算してお金を準備し、実行するのです。
準備方法には預貯金のほか、長い準備期間がある場合には、投資信託などを活用した積み立て投資も選択肢になります。投資には元本割れのリスクがあるため、NISAを利用する際は生活に必要なお金を確保した上で、使う時期や家計の状況に合った方法を選ぶことが大切です。
老後資金の準備は、将来の生活を守るためだけでなく、人生を楽しむための準備でもあります。やりたいことを決め、必要なお金と時間を計画することで、「いつかやりたい」が実現に向けた目標に変わります。まずは「IN」と「OUT」を整理し、その上で「お楽しみファンド」を考えることから、自分らしい老後の設計を始めてみましょう。
執筆者プロフィル

おかだ・ゆり/ファイナンシャルアライアンス(株)沖縄支店所属。外資系企業をへて沖縄へ。女性のマネー知識の底上げをライフワークに活動
↓画像をクリックすると、「女性のための無料マネーセミナー」申し込みフォームへ移動します
毎週木曜日発行「週刊ほ〜むぷらざ」マネーのヒント!(32)
第2047号(2026年11月5日発行)より転載