


読了時間 約8分
乳がん治療は日進月歩。乳がんになっても自分らしく生きられるよう、進化する治療に合わせて備えもアップデートしておきたい。経験者の声と合わせ、治療のイマと保険の見直しのポイントについて、乳腺外科医とファイナンシャルプランナーに聞きました。(編集部/徳正美)
新しい薬や検査方法が登場し、より自分に合った治療や対策ができる時代に。それに合わせ保険も変化してきている。
乳腺外科医が解説! 乳がん治療のイマ/より自分に適した治療・対策が可能に
教えてくれたのは
中島裕一さん なかしま・ゆういち/社会医療法人友愛会友愛医療センター乳腺外科部長
「乳がんの治療は、手術に薬や放射線治療を組み合わせて効果を高めるのが基本。毎年のように新薬が出ている上、これまで使えなかった薬が使用可能になるなど、その適応が広がっています」と友愛医療センター乳腺外科部長の中島裕一さん。
乳がんはホルモン受容体の有無、HER2と呼ばれるタンパク質の発現状態、増殖能力(Ki67値)によって五つに分類され、適した薬も変わる=表1。
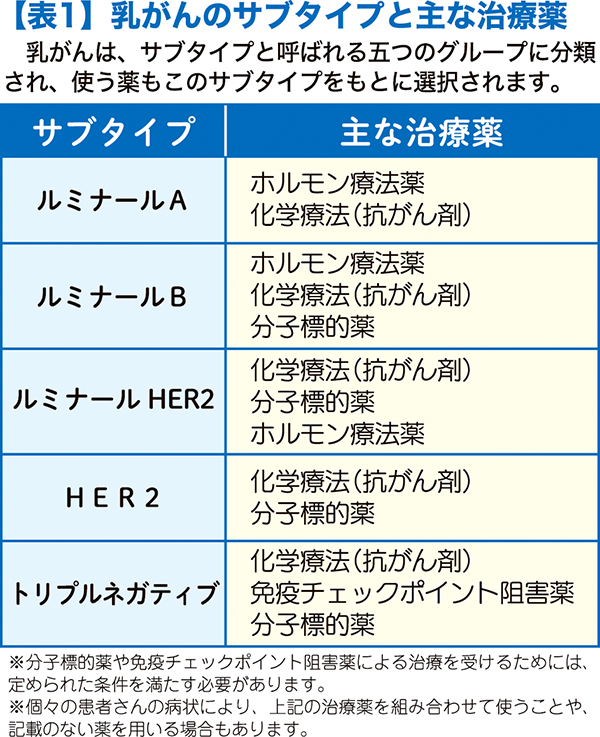
ホルモン剤や、いわゆる抗がん剤と呼ばれる化学療法に加え、「2000年代には、がん細胞の増殖に欠かせない特定の分子や酵素の働きを妨げる『分子標的薬』、2010〜20年代には、分子標的薬に抗がん剤を組み合わせた『抗体薬物複合体』や、人が本来持っている免疫システムを活性化させがんを攻撃する『免疫チェックポイント阻害薬』など新しいタイプの薬が標準化。これまで治療が難しいとされたケースでも、病状を改善、あるいは病気の進行を遅らせることで、自分らしい生活をより長く続けられるようになるなど、成果を上げています」。
注目集める遺伝子検査
一方で検査法も発達。注目を集めているのが遺伝子検査だ。
例えば「オンコスクリーンプラスCDXシステム」は昨年10月に保険適用になったばかり。「ルミナールタイプで手術が難しい人や再発した患者さんが対象。特定の分子標的薬が効きやすいかを調べます」。
遺伝性の乳がんかを調べる検査もある。45歳以下の罹患者などを対象に2020年から保険適用になった「HBOC検査」だ。「陽性の場合、その遺伝子変異は5割の確率で受け継がれることから、ことし6月には対象が陽性患者さんの家族まで拡大しました。再発リスクを考慮した術式選び、また未然に乳がんの発症を防ぐための予防的手術の検討、さらには使用できる薬剤の選択肢を増やすことも可能になります」
「どれも一定の要件があり、同じ薬を使っても同じように効くとは限らない。HBOC検査は心理的負担から希望しない患者さんもいます。とはいえ、遺伝子レベルでその薬が自分に適しているかを見極めたり、治療や対策に役立てられる時代になりつつあると言えるでしょう」
また再発予防や術後の生活の質向上の観点から、術前の化学療法が標準化。治療期間は長く、治療費も上がりつつある。
こうした傾向を踏まえ中島さんは「納得のいく治療を受けるためにも、サブタイプやがんの進行度合い、年齢・体力、再発のリスク、遺伝的なものに加え、患者さん自身の希望やライフスタイル、経済性も含め、主治医とよく相談しながら治療計画をたてることが大切」と話した。
早期発見が克服のカギ
乳がん治療は日々進化しているが「大事なのは早期発見」と中島さん。「当院にも、自覚症状があっても『怖い』などの理由から受診を先送りし、進行してから来院する方も。進行するほど使う薬も治療期間も増え、心や体、経済的な負担が増します」と警鐘を鳴らす。
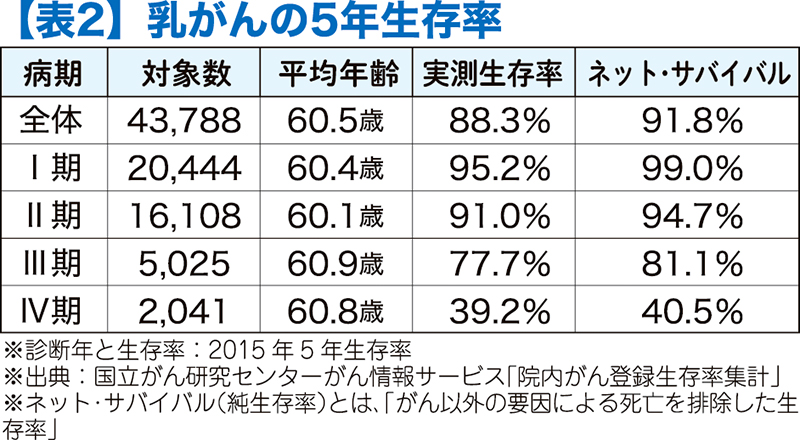
乳がんは9人に1人がかかる時代だが「早期発見すれば克服できる。手術に伴う入院日数も概ね1週間程度、抗がん剤治療は通院で行えます。まずは定期検診の受診を」と呼びかけた。
↓画像をクリックすると、「友愛医療センター 乳腺外科」ホームページへ移動します
FPが解説! 保険の見直しポイント/「今の自分」に保障が適しているか確認を!
教えてくれたのは
山口 亜弓さん やまぐち・あゆみ/2級ファイナンシャル・プランニング技能士(国家資格)
Q.がん保険の傾向と注意点は?/通院・上皮内がん・長期化・再発や転移・収入減への対応を確認
以前は、「入院1日あたり1万円」といった入院給付金を主契約に、がんと診断された時の一時金や、通院で診察や検査、投薬を受けた際の外来給付を特約で組み合わせる形が主流でした。しかし、入院の短期化や通院治療の長期化が進んだ現在では、日額保障だけでなく、治療が続く期間を支える月額給付や一時金の重要性が高まっています。乳がんも通院での治療が主流で手術に伴う入院日数も短期化、再発予防のための治療が5~10年と長引くケースが増えています。
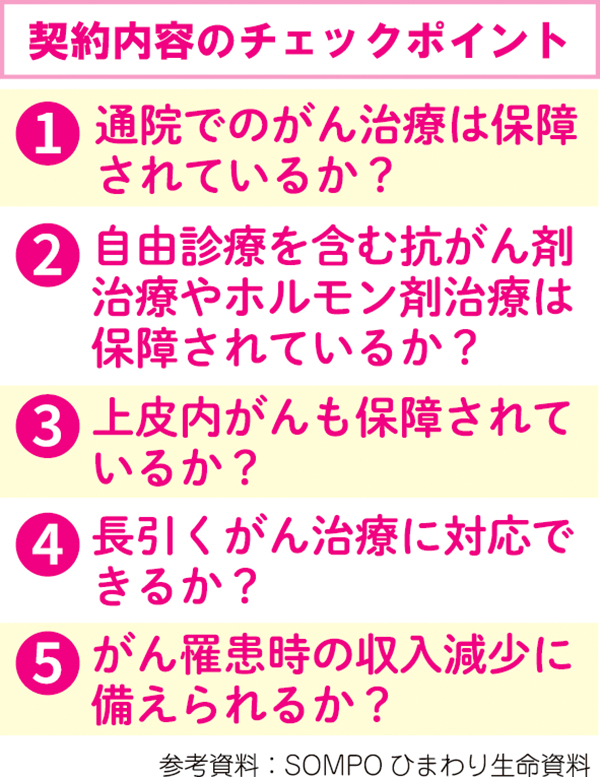
また、従来は保険会社が独自に定めた手術や治療しか保障されませんでしたが、近年、公的医療保険制度で保険適用となる手術・治療が保障対象となる連動型が登場、普及し始めています。手術の対象は約600種類が約1000種類に増えます。
この点を踏まえ、保険を見直す時は表の5点を考慮しましょう。特に気をつけたいのが③。上皮内がんとは、がん細胞が粘膜などの上皮内にとどまっている状態。この段階で切除すれば転移の可能性はほとんどないと言われている一方、保険商品によっては診断一時金の保障対象外や給付金が減額される場合があります。
Q.がん保険の備え、基本は?/公的保険で不足する治療費+収入減分を
医療機関や薬局で支払った額がひと月の上限額を超えると超過分が払い戻される「高額療養費制度」や、病気やけがで会社を休み給与が支払われない時に生活を保障する「傷病手当金(※)」などを活用し、それでも不足する治療費や諸費用、収入が減った分を保険で備えるのが基本です。
※月収の約3分の2が健康保険から通算1年6ヵ月間支払われる
例えば手取り27万円の55歳女性が1年間休職した場合、ひと月あたりで備えたい金額は、窓口で支払う医療費の自己負担年間上限額53万円÷12カ月+収入減による生活費の不足額9万円=13.5万円。ここに、保険適用にならない入院時の個室代・食費・日用品代、交通費をはじめ、脱毛時に使うウイッグ代や術後の補整下着代などの諸費用を加えた額を目安とするのがおすすめです。
Q.保険料を抑えつつ賢く備えたい/掛け捨てへの切り替えも手
保険は、満期や解約時に払戻金がある「積立型」と、ない「掛け捨て型」があります。同じ保障内容でも、積立型から掛け捨て型に変更すると、保険料の負担をグッと抑えられる可能性があります。また、一定期間ごとに契約を更新し、保険料が上がる「更新型」の場合、定年後に払い続けられずに解約される方も多いです。
5〜10年たつとご家族の状況やご自身の健康状態も変わります。加入している保険の保障内容が今のご自身に合っているか、勤め先の団体保険に加入している方は退職後も継続できるか、まずは確認してみましょう。
経験者が語る ワタシの治療と備え/免責期間で保障されず お金と命は背中合せ
教えてくれたのは
成瀬 絵理さん(42) ウェルネス講師
左脇に打撲痕のようなアザを見つけたのは上京し働き始めた23歳の時。運動していたので「打ったかな?」としか思わなかった。半年後に帰沖し乳腺外科を受診。医師に「乳がんで転移の可能性もある」と告げられ、何も考えられなかった。
腫瘍は5.5センチでルミナールHER2と判明。どうしても子どもは欲しくて、抗がん剤前に毎回、子宮を守る注射をしてもらった。1年目は休職し、ホルモン剤と2種類の抗がん剤治療後に手術。術後は東京に戻り約8カ月、働きながら放射線治療と、3種類目の抗がん剤治療を受けた。幸い転移はなかったが、薬の副作用で電車に乗るのもやっと。髪は抜け、爪も黒くなり、体重は20キロ増加した。結婚する友人を見るたびに「なぜ私だけ」と葛藤。ホルモン剤は8年続いた。
1人で抱えなくていい
一番大変だったのはお金の工面。がん保険は免責期間で一時金の100万円が下りなかった。高額療養費制度も入金まで数カ月かかる。副作用を和らげるためマッサージやプールに通い、ウイッグを購入。会社に建て替えてもらった社会保険料や寮費も払わなければならない。傷病手当金や給料だけでは足りず定期預金も財形も使い果たし、祖母や母に援助してもらって治療を続けることができた。治療中、「お金が続かない」と病院に来なくなった同世代や高齢者も。お金と命は背中合わせだ。
罹患から20年。その間に結婚し3人目の出産を機に家族で沖縄へ移住した。闘病中を振り返り、がんで夫を亡くし女手一つで育ててくれた母に心配をかけたくなくて弱音を吐けなかったのが辛かったのだと気がついた。乳がんを負い目に感じず、ありのままでいいと思えるようになった。
昨年、乳がんヨガインストラクターの資格を取得。がん体験の講話も行っている。闘病中の方も、ご家族にも「1人で抱え込まなくてもいい。もっと周りを頼ってほしい」と伝えたい。
あわせて読みたい
「高額療養費制度」が見直し 新たに年単位の上限額|全国健康保険協会
毎週木曜日発行「週刊ほ〜むぷらざ」特集・10月1日はピンクリボンデー
第2042号(2026年10月1日発行)から転載