


読了時間 約3分
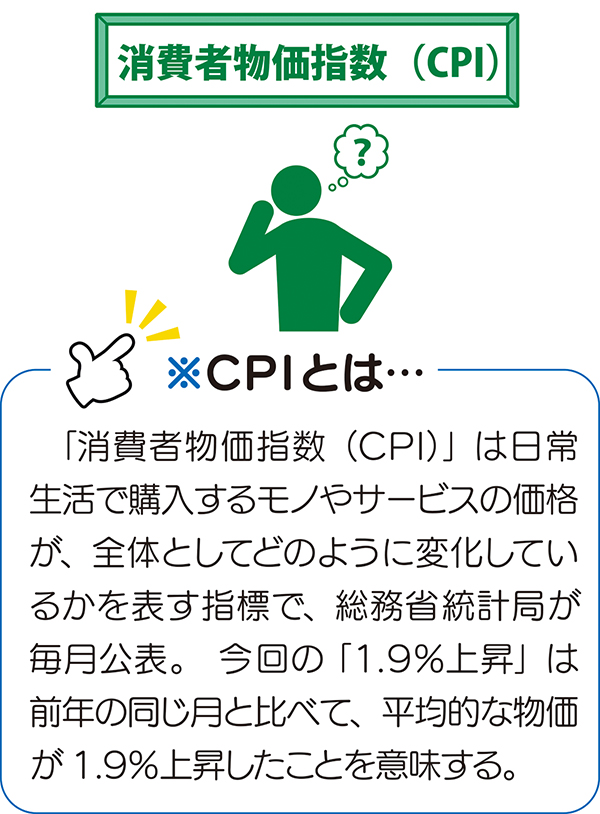
「また値上がりしている」。そんなニュースにも慣れてしまいました。総務省によると、2026年7月の消費者物価指数(CPI)※は前年同月比で1.9%上昇しました。では、この1.9%はわが家の暮らしにどのくらい影響するのでしょうか? 「%」ではイメージしにくいので、「円」に置き換えて考えてみましょう。(文/岡田有里・ファイナンシャルプランナー)
30年で30万円→53万円に
物価上昇が続くと?
例えば、年間生活費が360万円(月額30万円)の家庭で、仮に生活費全体が1.9%上昇すると、年間で約6万8400円増える計算です。
食品や光熱費など、項目によって上がり方が違うため実際の家計が一律に1.9%上がるわけではありません。それでも、物価上昇率を家計に置き換えてみると、「1.9%」という数字の意味が少し見えてきます。「年間6万8400円なら何とか対応できそう」と感じるかもしれませんが、「未来の生活」を考えてみましょう。
物価が毎年1.9%ずつ上昇すると仮定すると、現在、毎月30万円で暮らす家庭の場合、5年後は約33万円、10年後は約36万円が必要になります。15年後は約40万円、20年後は約44万円、30年後は約53万円です=図。
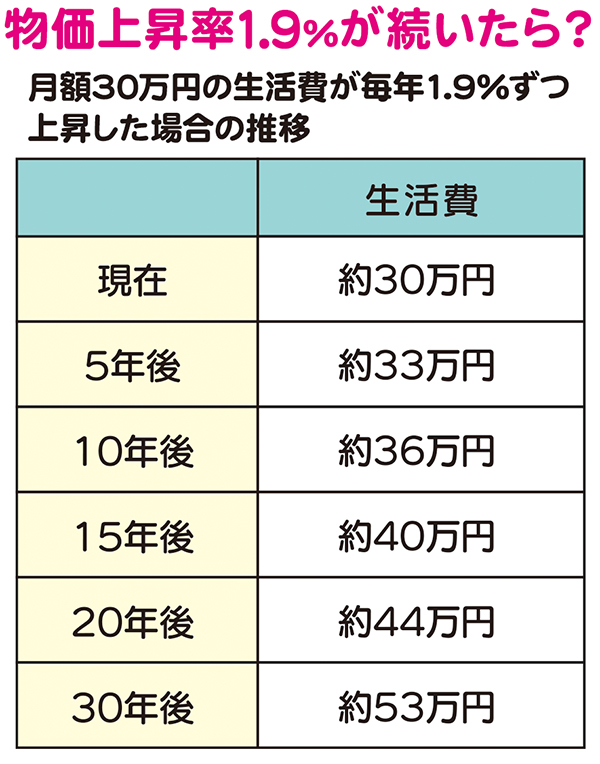
今、30万円で暮らせる家庭でも30年後には約53万円が必要になる計算です。物価上昇は毎年同じ割合で進むものではないですし、家庭によって支出も変わります。
このように「1.9%」という小さく感じる数字も、時間を重ねるとその意味が変わって見えてきます。
国債の利率をチェック
ここで、もう一つ気になる数字があります。物価上昇率1.9%に対し、個人向け国債「固定5年」(第186回)の利率は2.24%。税引き後では約1.78%です。数字だけを比べれば国債の利率は物価上昇率を下回ります。
ただ、資産を守る方法として「国債は良いのか、悪いのか」と単純に考える必要はありません。いつ使うお金なのか、どの程度のリスク(値動き)まで受け入れられるのかによって預貯金、国債、投資信託などを組み合わせ、長期視点を持って考える事が資産形成につながります。
未来に必要なお金を整理
「値上げが怖い」の正体は物価が上がることではなく、この先の暮らしにいくら必要なのかが見えないことです。ここで大切なのは、この先必要なお金を時間軸で整理することです。数年以内に使う教育費と20年後、30年後に使う老後資金では準備の方法が異なります。使う時期が近いお金は安全に確保し、長期で準備するお金は資産形成を視野に入れる。
大切なのは「値上げが怖いから、もっと節約しなければ」と焦ることでも、「もっと貯めないと」と急ぐことでもありません。
物価上昇を正確に予測することはできませんが、わが家の未来に必要なお金を整理することは可能です。まずは、①今の暮らしにかかっているお金を書き出す。②これから必要になるお金を時間軸に並べる。そこから、今できる準備を考えることをお勧めします。
執筆者プロフィル

おかだ・ゆり/ファイナンシャルアライアンス(株)沖縄支店所属。外資系企業をへて沖縄へ。女性のマネー知識の底上げをライフワークに活動
↓画像をクリックすると、「女性のための無料マネーセミナー」申し込みフォームへ移動します
毎週木曜日発行「週刊ほ〜むぷらざ」マネーのヒント!(31)
第2042号(2026年10月1日発行)より転載